이자소득세 15.4%, 왜 떼가고 어떻게 줄일까? — 비과세종합저축과 ISA 활용 기준
나무 탁자 위 스마트폰 계산기 화면과 동전들이 놓인 모습

예금 금리를 볼 때 표면 금리만 보고 가입하면 실제로 손에 쥐는 이자는 그보다 적습니다. 이자소득에는 15.4%의 세금이 원천징수되기 때문입니다. 연 3% 예금에 5천만 원을 맡겨 1년에 이자 150만 원을 받아도 통장에 들어오는 금액은 126만 9천 원이고, 23만 1천 원은 세금으로 빠져나갑니다. 이 글에서는 이자소득세 15.4%가 어떻게 계산되는지, 금융소득이 연 2,000만 원을 넘으면 무엇이 달라지는지, 그리고 … Read more
채권 투자, 10만 원부터 시작하는 법 — 금리와 채권 가격, 세금 정리

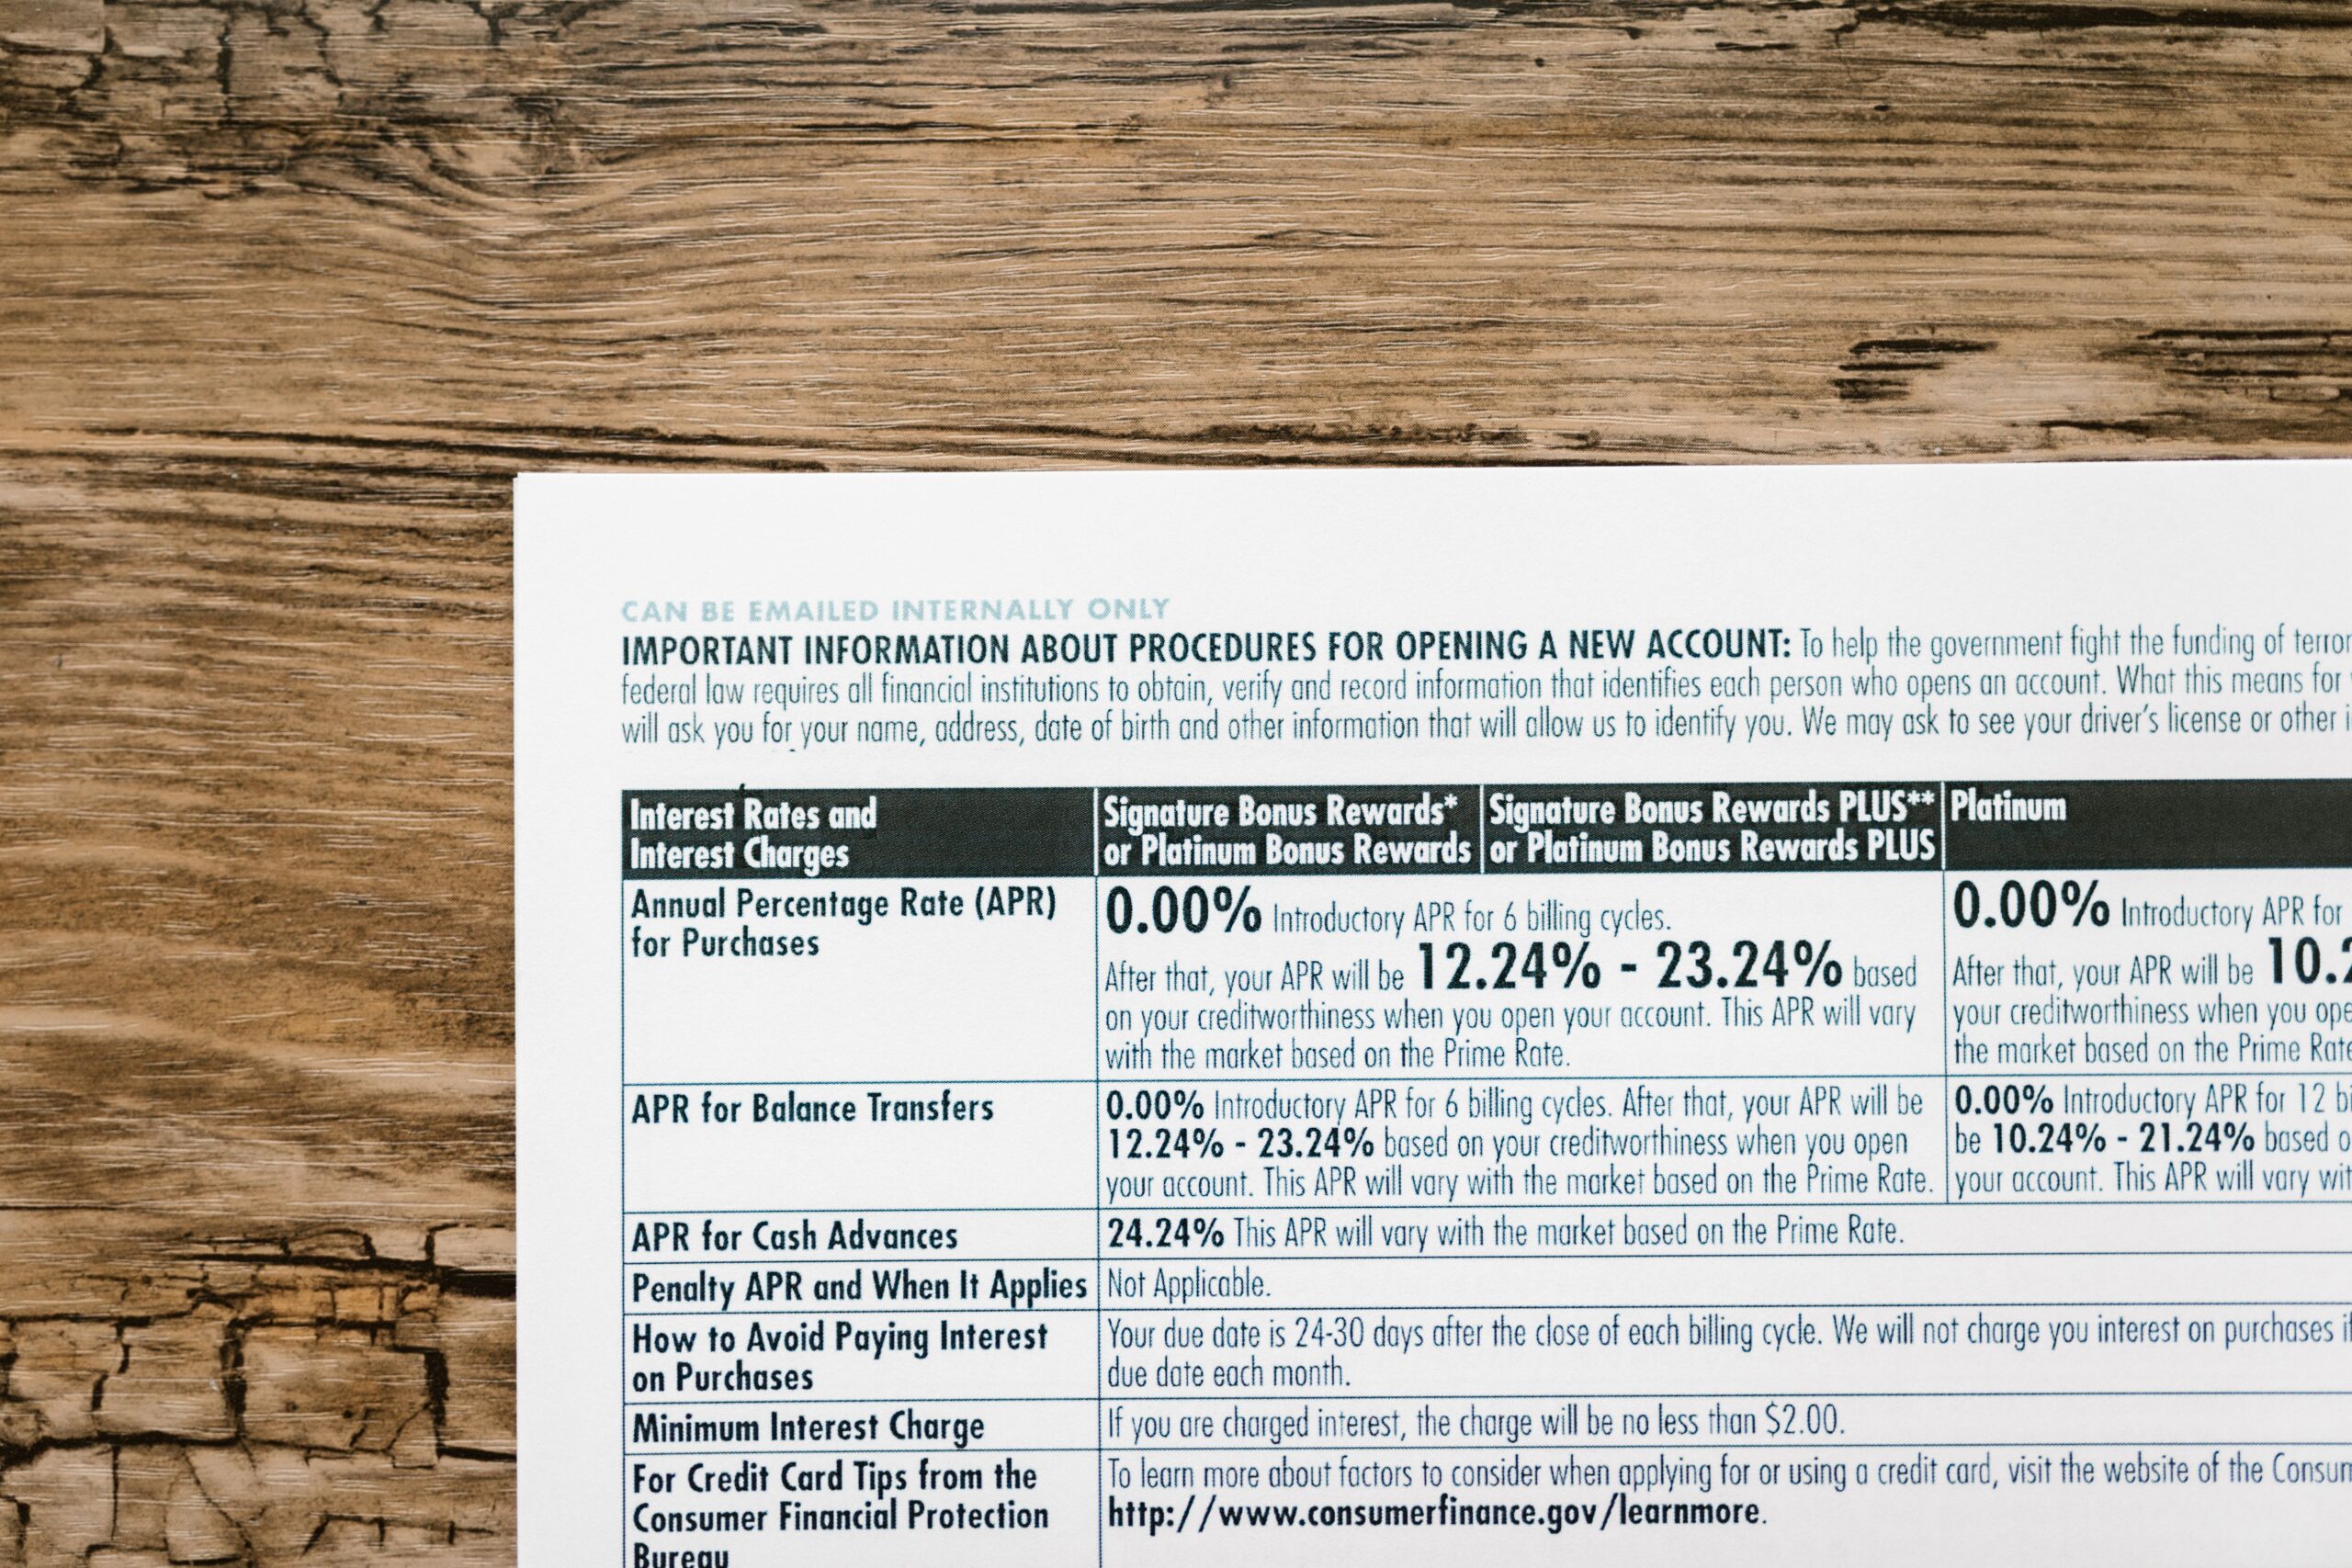
금리와 이자 조건이 표로 정리된 금융 문서가 나무 책상 위에 놓여 있는 모습

채권 투자는 예금과 주식 사이에 있는 자산으로 분류됩니다. 돈을 빌려주고 정해진 이자를 받는 구조라서 주식보다 변동성이 낮으면서도, 예금보다 긴 기간의 이자를 미리 확정할 수 있습니다. 그런데 막상 시작하려고 하면 “금리가 오르면 채권 가격이 내린다”, “매매차익은 비과세” 같은 말이 서로 엇갈려 혼란스럽습니다. 이 글에서는 채권의 기본 구조부터 가격이 움직이는 원리, 개인이 실제로 채권에 투자하는 방법과 세금까지 … Read more

파킹통장 고르는 기준 5가지 — 하루만 맡겨도 이자가 쌓이는 수시입출금 통장

동전 더미와 그래프가 그려진 서류가 놓인 책상

파킹통장은 만기 없이 하루만 맡겨도 이자가 붙는 수시입출금 통장입니다. 정기예금처럼 돈을 묶어두지 않아도 되면서 적금 못지않은 금리를 주는 상품이 많아, 비상금이나 곧 쓸 목돈을 잠시 넣어두는 자리로 널리 쓰이고 있습니다. 다만 같은 파킹통장이라도 실제로 받는 이자는 조건에 따라 크게 달라집니다. 이 글에서는 파킹통장이 정기예금과 어떻게 다른지, 고를 때 무엇을 확인해야 하는지, 실제 이자와 세금은 어떻게 … Read more

예금자보호한도 1억 원 시행 1년, 보호받는 예금과 예외 상품 총정리

은행 금고 안쪽에 줄지어 놓인 안전 보관함(금고함) 사진

2025년 9월 1일부터 예금자보호한도가 기존 5,000만 원에서 1억 원으로 상향되었습니다. 2001년에 5,000만 원으로 정해진 뒤 약 24년 만의 인상이라서, 발표 당시 많은 분이 반겼습니다. 그런데 막상 내 예금에 적용해 보려고 하면 헷갈리는 부분이 적지 않습니다. 같은 은행에 계좌가 여러 개면 어떻게 합산되는지, 적금과 외화예금도 보호되는지, 펀드나 CMA는 왜 보호 대상이 아닌지 같은 질문이 대표적입니다. 이 … Read more

은퇴 자금, 4% 법칙으로 계산하면 얼마나 모아야 할까?

지폐와 동전이 금융 차트 위에 놓인 모습, 은퇴 자금 계획을 상징

은퇴를 준비하면서 가장 먼저 떠오르는 질문은 “과연 목돈이 얼마나 있어야 안심할 수 있을까”입니다. 막연히 10억 원, 20억 원을 떠올리면 선뜻 계산을 시작하기 어렵습니다. 그런데 해외 은퇴 설계에서 오랫동안 쓰여 온 4% 법칙을 활용하면, 목표로 하는 생활비를 기준으로 필요한 은퇴 자금을 몇 분 안에 역산할 수 있습니다. 이 글에서는 4% 법칙의 기본 개념과 계산 방법을 정리하고, … Read more

전기·가스 요금, 누진세와 요금제 비교로 매달 아끼는 공과금 절약법

밝은 나선형 LED 전구 이미지 — 전기요금 절약과 에너지 효율 컨셉

매달 고지서가 도착할 때마다 전기요금과 가스요금을 대충 넘겨보신 적이 있으신가요? 전기요금과 도시가스요금은 식비 절약이나 통신비 절약과 달리 사용량을 줄여도 당장 체감이 어려워 방치하기 쉬운 지출입니다. 하지만 요금 구조만 제대로 이해하면 누진세 구간을 피하고, 할인 제도를 챙기고, 작은 습관 몇 가지로 매달 2만 원 안팎을 아낄 수 있습니다. 이 글에서는 전기요금 누진세의 원리부터 가스요금 절약 습관, … Read more

ISA 계좌, 2026년에도 세금 혜택 받을 수 있을까? 비과세 한도와 가입 조건 총정리

계산기와 동전, 문구류가 놓인 책상 위 예금 적금 ISA 계좌 재테크 이미지

ISA 계좌는 한 계좌 안에 예금과 적금, 펀드, ETF를 함께 담아 운용하면서, 발생한 이익에 대해 일정 금액까지 세금을 내지 않게 해 주는 계좌입니다. 2025년부터 비과세 한도와 납입 한도가 크게 늘어나면서, 예금과 적금만으로 돈을 모아 온 분들에게도 다시 주목받고 있는 상품이기도 합니다. 이 글에서는 ISA 계좌의 비과세 한도와 가입 조건, 그리고 실제로 가입하기 전에 꼭 확인해야 … Read more

통신비 절약, 매달 3만 원 아끼는 실전 전략 — 알뜰폰 전환과 요금제 점검 순서

스마트폰에 계산기 앱이 켜져 있고 주변에 동전이 놓인 모습, 통신비 절약과 요금 계산 주제

매달 통신비 명세서를 보고 “요금이 왜 이렇게 나오지?”라고 생각해 본 적이 있으신가요? 스마트폰 요금에 인터넷, 구독 서비스까지 합치면 한 달 통신비가 10만 원을 훌쩍 넘기는 분이 적지 않습니다. 오늘은 무리하게 생활을 바꾸지 않고 통신비를 줄이는 실전 전략을 단계별로 정리해 보았습니다. 알뜰폰 전환부터 요금제 점검까지, 30분이면 따라 할 수 있는 내용이니 천천히 확인해 보시기 바랍니다. 1단계. … Read more

비상금 통장, 얼마나 쌓아야 할까? 3개월치 생활비 모으는 실전 전략

황금 돼지저금통과 재무 서류, 저축과 비상금 준비를 상징하는 이미지

비상금 통장은 갑작스러운 지출이 생겨도 당황하지 않도록 미리 만들어 두는 안전망입니다. 실직이나 병원비, 차량 수리처럼 예상치 못한 일이 생겨도 생활이 흔들리지 않게 해 주는 것이 비상금 통장의 역할입니다. 이 글에서는 비상금을 얼마나 쌓아야 하는지, 어디에 맡기면 좋은지, 실제로 어떻게 모을 수 있는지를 실전 기준으로 정리해 드립니다. 비상금, 왜 꼭 필요할까요 재테크의 첫 단계는 수익을 내는 … Read more

국민연금 조기수령 vs 연기수령, 어느 쪽이 유리할까? 예상수령액 계산과 실전 선택 기준

계산기와 펜, 안경이 놓인 재무 문서가 있는 책상

국민연금은 은퇴 후 가장 든든한 소득원이지만, 언제부터 받기 시작하느냐에 따라 평생 받는 총액이 크게 달라집니다. 1년만 일찍 받아도 수령액이 줄어들고, 반대로 1년만 늦춰도 수령액이 늘어나는 구조라서 선택이 중요합니다. 이번 글에서는 국민연금 예상수령액을 확인하는 방법과 조기수령과 연기수령 중 어떤 선택이 나에게 유리한지 판단하는 기준을 정리해 드립니다. 국민연금 예상수령액, 어디서 어떻게 확인할까? 국민연금은 가입 기간과 기준소득월액에 따라 … Read more